Dégât des eaux : que faire d'abord et sous quel délai prévenir l'assurance ?
 France3 min de lectureGuide
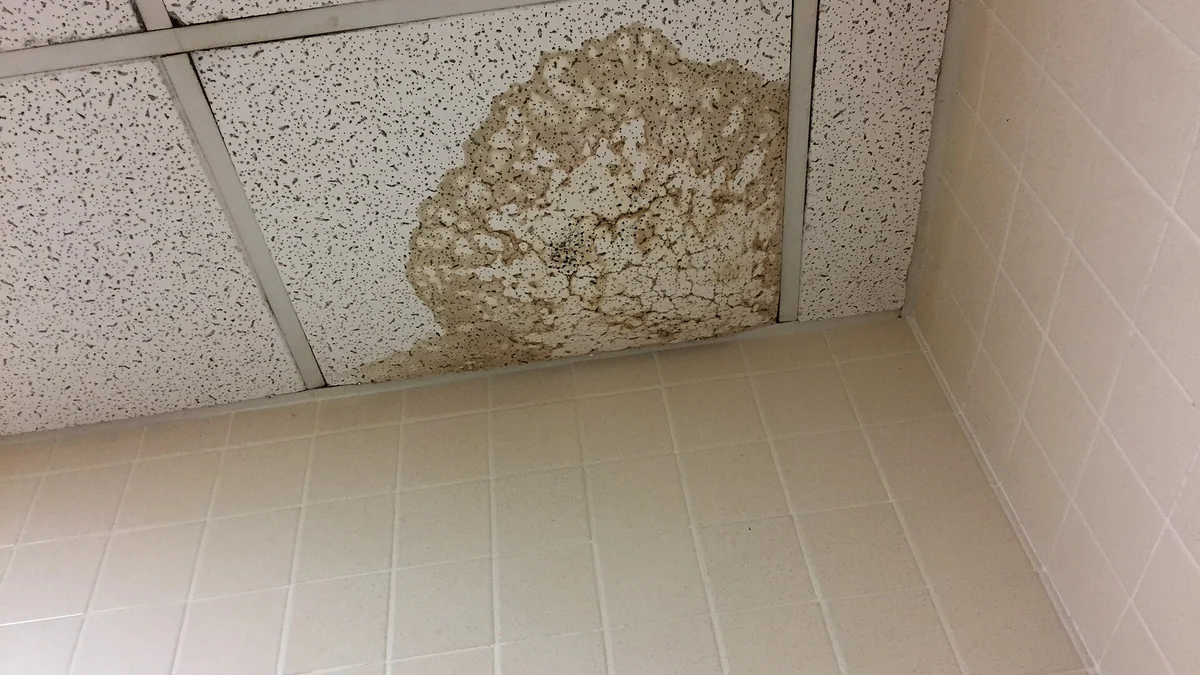
Une auréole apparaît au plafond, de l'eau s'écoule sous l'évier ou le voisin du dessus signale une fuite. Entre urgence et assurance, il est facile de prendre une mauvaise décision : jeter trop vite un meuble endommagé, attendre le passage d'un plombier pour prévenir l'assureur ou entreprendre des travaux définitifs avant les constats. Voici l'ordre des priorités.
À retenir
- Stoppez ou limitez la fuite et écartez les risques électriques sans vous mettre en danger.
- Déclarez le sinistre à l'assureur dans le délai contractuel, généralement au moins cinq jours ouvrés après sa découverte.
- Conservez des preuves, même si le dégât semble mineur, et distinguez recherche de fuite et réparation définitive.
La sécurité et la fuite avant les papiers
Fermez l'arrivée d'eau si la fuite vient de votre installation et éloignez les objets menacés. Si l'eau atteint un équipement électrique, ne manipulez pas une installation sous tension : faites intervenir un professionnel si nécessaire. Prévenez la personne ou le gestionnaire susceptible d'accéder à l'origine de la fuite : voisin, syndic, propriétaire ou gardien. Ces mesures limitent l'aggravation, mais ne permettent pas toujours d'établir la responsabilité. Ne vous accusez pas spontanément et ne faites pas non plus porter la faute sur le voisin sans constat.
Déclarer dans les cinq jours ouvrés
Service Public rappelle que, pour un dégât des eaux couvert par l'assurance habitation, la déclaration doit être faite dans les cinq jours ouvrés suivant la découverte. Consultez votre contrat pour les modalités et les coordonnées de déclaration. Transmettez l'adresse, la date de constat, les zones atteintes, l'origine supposée et les mesures urgentes déjà prises. Une fuite dont la cause est inconnue peut être déclarée : il suffit de distinguer ce que vous avez observé de ce que vous ignorez encore. Conservez le numéro de dossier et la preuve d'envoi.
Photos, facture et constat amiable
Photographiez les plafonds, murs, sols, appareils et objets endommagés avant nettoyage ou démontage, lorsque cela ne présente aucun danger. Notez les dates et gardez les factures d'achat et de réparations d'urgence. Le constat amiable de dégât des eaux peut faciliter la circulation des informations entre occupants et assureurs, mais ce document ne remplace pas nécessairement votre déclaration. Il faut décrire les dommages avec précision, sans surévaluer les pertes. Évitez de jeter les éléments abîmés tant que l'assureur n'a pas indiqué la marche à suivre.
Locataire, propriétaire, voisin : qui appeler ?
Un locataire informe en principe son bailleur en plus de son assureur, surtout si des réparations touchent à l'immeuble. Dans une copropriété, le syndic peut être concerné si l'origine ou les conséquences touchent les parties communes. Des conventions entre assureurs organisent parfois la gestion du sinistre, sans supprimer les obligations de déclaration. La personne qui paiera finalement dépendra des garanties du contrat, de la nature du dommage et de la responsabilité retenue. Demandez une réponse écrite avant des travaux importants.
Si l'origine reste introuvable
La recherche de fuite n'est pas la même chose que la remise en peinture d'une pièce. Un professionnel peut être nécessaire pour identifier la canalisation ou l'infiltration. Signalez à l'assureur l'absence de cause certaine et demandez qui organise ou autorise l'intervention. Les garanties, franchises et exclusions ne sont pas identiques d'un contrat à l'autre. Un plafond sec le lendemain ne signifie pas que le dossier peut être abandonné : les dommages cachés peuvent apparaître plus tard.
Sources et références
- https://www.service-public.gouv.fr/particuliers/vosdroits/F1352
Dans la rubrique Logement :
 WhatsApp
 Facebook
 LinkedIn
 X