Une campagne peut-elle cacher des millions dans les comptes d’un parti ? L’affaire Bygmalion, pièces en main
 France16 min de lectureDécryptage
En 2013, le Conseil constitutionnel établit que la campagne présidentielle de Nicolas Sarkozy a dépassé son plafond de dépenses de 466 118 euros. Douze ans plus tard, la Cour de cassation confirme des condamnations pénales fondées sur un dépassement d’une ampleur tout autre. Ce qui s’est passé entre les deux décisions permet de comprendre comment les contrôles électoraux peuvent être trompés, puis comment la justice reconstitue les dépenses.
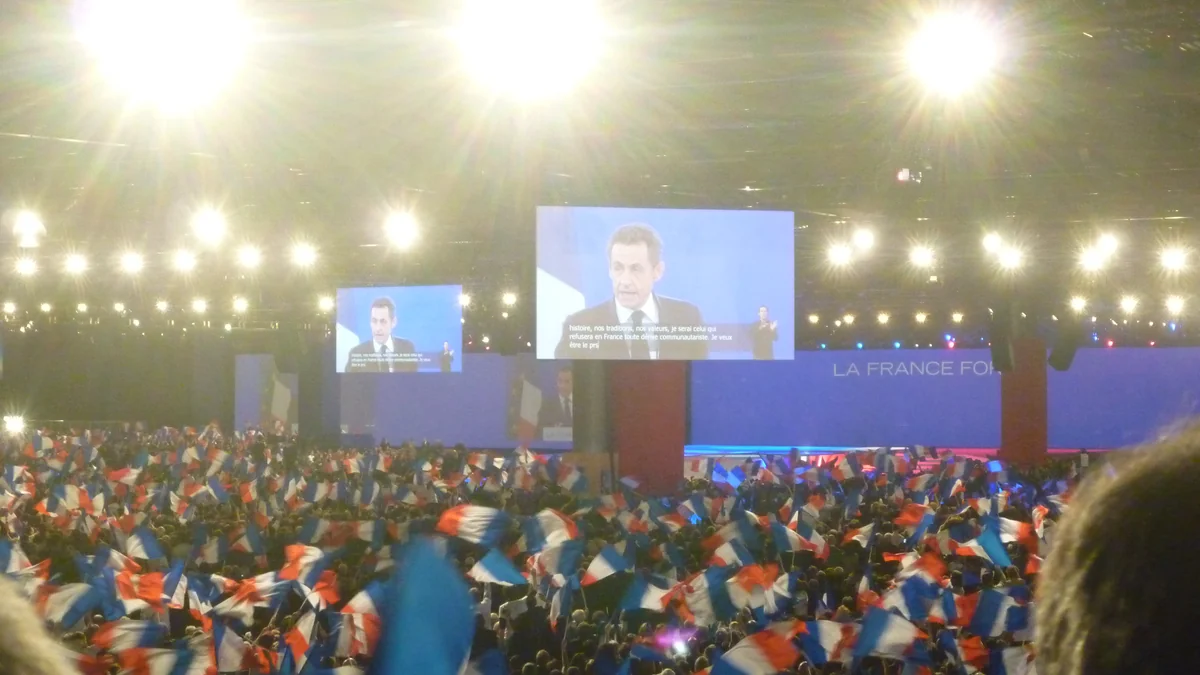
Le soir d’un grand meeting, les images montrent des milliers de personnes, des écrans, des éclairages, des équipes techniques, de la sécurité et des déplacements. On peut admirer ou critiquer le discours. La facture de l’événement, elle, est beaucoup moins visible.
Qui paie réellement pour ce matériel et ces prestations ? Le compte de campagne du candidat ? Son parti ? Une entreprise qui organise les manifestations ? Et que se passe-t-il si les dépenses sont enregistrées sous un autre intitulé ?
Ces questions ne sont pas seulement théoriques. La campagne présidentielle de Nicolas Sarkozy en 2012 a conduit à une procédure administrative, puis à une enquête pénale et à une condamnation définitive pour financement illégal de campagne électorale.
Il existe ici deux chiffres qui semblent presque impossibles à concilier : 466 118 euros, calculés par le Conseil constitutionnel en 2013, et plus de 19 millions d’euros de dépassement, retenus dans le dossier pénal ultérieur.
La Cour de cassation a expliqué cette différence le 26 novembre 2025. Pour la comprendre, il faut suivre les documents dans leur ordre chronologique.
Pourquoi une campagne présidentielle a-t-elle un plafond ?
En France, un candidat à l’élection présidentielle ne peut pas dépenser sans limite pour tenter de convaincre les électeurs.
Les règles visent notamment à empêcher qu’une compétition électorale soit entièrement déterminée par la capacité d’une personne ou d’un parti à financer des affiches, des publicités, des événements et des équipes.
Les dépenses électorales doivent être inscrites dans un compte de campagne tenu selon les règles applicables, puis soumis à la Commission nationale des comptes de campagne et des financements politiques, ou CNCCFP.
Une dépense peut être électorale même lorsqu’elle a été payée par une autre personne pour le compte du candidat. Ce point est fondamental : on ne fait pas disparaître la nature électorale d’un événement en changeant simplement le nom de celui qui règle sa facture.
En cas de dépassement du plafond, les conséquences peuvent être administratives : rejet du compte, suppression du remboursement forfaitaire, restitution de l’avance et versement lié au dépassement. Dans certaines conditions, des infractions pénales peuvent aussi être constituées.
Ce sont toutefois des procédures différentes, qui ne répondent pas aux mêmes questions et n’examinent pas nécessairement les mêmes pièces.
Décembre 2012 : la Commission rejette le compte
Après l’élection présidentielle de 2012, Nicolas Sarkozy dépose son compte de campagne.
La CNCCFP l’examine et y réintègre des dépenses qu’elle considère comme électorales mais qui n’y avaient pas été suffisamment inscrites.
Dans sa décision du 19 décembre 2012, la Commission retient un montant de 22 872 615 euros de dépenses. Elle constate alors un dépassement de 363 615 euros par rapport au plafond autorisé.
La Commission rejette le compte.
Ce rejet a une conséquence financière distincte de la peine pénale qui sera prononcée bien plus tard : il prive le candidat du remboursement forfaitaire de ses dépenses et lui impose de restituer l’avance publique de 153 000 euros. La Commission fixe également à 363 615 euros la somme à verser au Trésor public au titre du dépassement qu’elle avait constaté.
Ces montants figurent dans la décision du Conseil constitutionnel du 4 juillet 2013, qui rappelle la procédure engagée devant la CNCCFP.
À ce stade, l’autorité de contrôle a déjà identifié un problème. On ne peut donc pas affirmer que la campagne serait passée inaperçue ou que personne n’aurait exercé le moindre contrôle.
Pourtant, le dossier financier n’est pas terminé.
Juillet 2013 : le Conseil constitutionnel retient un autre montant
Nicolas Sarkozy conteste la décision de la CNCCFP. Le dossier est alors examiné par le Conseil constitutionnel, compétent pour ce recours.
Le 4 juillet 2013, dans la décision n° 2013-156 PDR, le Conseil confirme le rejet du compte.
Il ajoute ou corrige plusieurs dépenses. Il estime que 1 669 930 euros n’avaient pas, ou avaient insuffisamment, figuré au compte initial du candidat.
Un exemple est particulièrement révélateur de la difficulté du contrôle : une réunion publique tenue à Toulon le 1er décembre 2011, lorsque Nicolas Sarkozy était encore président de la République.
Pour le Conseil constitutionnel, cette réunion avait manifestement un caractère électoral, notamment au regard de la mobilisation du parti et des moyens utilisés. Les coûts correspondants, 155 715 euros après retrait des dépenses relevant de la fonction présidentielle, devaient donc être réintégrés au compte de campagne.
À l’inverse, le Conseil considère que plusieurs autres déplacements et interventions du président relevaient de l’exercice de son mandat et n’avaient pas nécessairement à entrer dans le compte électoral.
Cette distinction évite un raccourci : toute apparition publique d’un président candidat ne devient pas automatiquement une dépense de campagne. Il faut examiner le contexte et le but de l’événement.
Après correction, le Conseil constitutionnel arrête les dépenses à 22 975 118 euros et les recettes à 23 094 932 euros.
Le dépassement du plafond atteint alors 466 118 euros, soit 2,1 % du plafond.
Une question se pose immédiatement : pourquoi le versement au Trésor reste-t-il fixé à 363 615 euros, alors que le dépassement reconnu est supérieur ?
Pourquoi 466 118 euros de dépassement, mais 363 615 euros à verser ?
La réponse est dans le paragraphe 24 de la décision de 2013.
Le Conseil constitutionnel constate que le versement équivalent au dépassement possède le caractère d’une sanction. Il considère qu’il ne peut pas en augmenter le montant à l’occasion du recours formé par le candidat contre la décision de la Commission.
Le compte est donc arrêté avec un dépassement de 466 118 euros, mais la somme fixée en première instance administrative à verser au Trésor demeure 363 615 euros.
Ce ne sont pas deux évaluations concurrentes de la même sanction. L’une décrit le montant du dépassement retenu au terme du recours ; l’autre correspond au versement dont le montant ne pouvait pas être aggravé à cette étape.
La distinction est visible dans le même document officiel. Sans elle, un lecteur pourrait y voir une incohérence comptable ou une intervention discrétionnaire.
D’autant qu’une difficulté bien plus importante va apparaître l’année suivante.
Mars 2014 : la piste des factures de meetings
Le 5 mars 2014, une enquête préliminaire est ouverte après des révélations de presse concernant des soupçons de fausse facturation entre une société organisant les meetings de campagne et le parti politique soutenant Nicolas Sarkozy, alors l’Union pour un mouvement populaire (UMP).
L’information judiciaire s’ouvre le 27 juin 2014.
Le mécanisme étudié par les enquêteurs peut se résumer ainsi : des dépenses liées aux meetings de la campagne auraient été facturées au parti sous des intitulés correspondant à des conventions ou événements présentés comme distincts de la campagne.
Dans le dossier judiciaire, les magistrats examinent notamment des factures surévaluées ou fictives, qui auraient permis de faire supporter au parti une partie des dépenses réelles des meetings tout en minorant celles comptabilisées pour le candidat.
Cela change tout pour le contrôle.
Si une dépense électorale est masquée comme une prestation ordinaire du parti, la CNCCFP ne dispose pas nécessairement de la bonne information lors de son premier examen. La Commission peut réintégrer les dépenses qu’elle connaît ; elle ne peut pas deviner seule l’existence de toutes les factures dissimulées.
Le système était-il simplement une erreur de classement comptable ? La procédure pénale a précisément cherché à déterminer si des personnes avaient organisé ou accepté un mécanisme de dissimulation.
La réponse judiciaire a été rendue sur la base d’éléments distincts pour chaque personne poursuivie. Tous n’ont pas été condamnés pour les mêmes infractions.
Ce que la justice a établi sur la fausse facturation
Dans son arrêt du 26 novembre 2025, pourvoi n° 24-82.486, la Cour de cassation rappelle les condamnations prononcées en appel.
La justice a retenu l’existence de mécanismes de fausse facturation, d’escroquerie et d’abus de confiance dans les responsabilités de certains acteurs de la campagne et du parti.
Le directeur de campagne a été condamné notamment pour escroquerie, usage de faux et complicité de financement illégal. Deux dirigeants du parti ont également été condamnés pour des infractions relatives aux factures et à la complicité du financement illégal.
Les trois ont été condamnés à deux ans d’emprisonnement, dont dix-huit mois avec sursis, ainsi qu’à cinq ans d’inéligibilité. La partie ferme a fait l’objet d’un aménagement prévu par la décision.
Pour Nicolas Sarkozy, la qualification retenue est différente : il a été condamné pour financement illégal de campagne électorale. Cela ne signifie pas que les tribunaux l’aient déclaré personnellement auteur de toutes les fausses factures du système.
La distinction est décisive pour comprendre une décision de justice. Être condamné pour avoir sciemment laissé engager des dépenses dépassant le plafond n’est pas la même accusation qu’avoir personnellement fabriqué de fausses factures.
L’affaire comporte d’autres condamnations, mais notre enquête se concentre sur les quatre pourvois examinés par la Cour de cassation en novembre 2025, qui sont ceux visés par sa communication officielle.
Pourquoi le candidat a-t-il été condamné ?
La Cour de cassation a résumé le raisonnement retenu par la cour d’appel.
Les juges ont constaté que le candidat avait décidé et approuvé des dépenses de campagne, qu’il en avait bénéficié politiquement et qu’il avait reçu des avertissements écrits concernant le risque de dépassement puis son caractère effectif.
Ils ont également retenu qu’il n’avait pas ordonné l’arrêt des dépenses et qu’il avait demandé la poursuite des meetings et des soirées électorales.
La responsabilité pénale ne découle donc pas du seul fait qu’il était le candidat ou le président d’un parti. Elle repose, dans cette décision, sur l’autorisation de dépenses supplémentaires alors que le dépassement du plafond lui était connu.
En appel, Nicolas Sarkozy avait été condamné le 14 février 2024 à un an d’emprisonnement, dont six mois avec sursis ; la partie ferme était aménageable.
Le 26 novembre 2025, la Cour de cassation rejette le pourvoi. Cette condamnation pour financement illégal de la campagne de 2012 devient donc définitive dans l’ordre judiciaire français.
Le rejet d’un pourvoi n’est pas un nouveau procès complet de tous les faits. La Cour de cassation contrôle la bonne application du droit et la régularité de la décision contestée ; elle ne reprend pas librement les preuves comme une nouvelle cour d’appel.
D’où viennent les « plus de 19 millions d’euros » ?
Revenons à notre étonnement initial : 466 118 euros en 2013, et plus de 19 millions d’euros de dépassement évoqués dans la procédure pénale.
Les deux chiffres n’ont pas été établis à partir du même ensemble de dépenses.
Lorsque le Conseil constitutionnel a examiné le compte en 2013, il a intégré les dépenses électorales qu’il pouvait identifier et apprécier à partir du dossier disponible. Il n’avait pas connaissance de l’ensemble des facturations qui seraient révélées dans l’enquête pénale postérieure.
Les enquêteurs puis les juges pénaux ont examiné d’autres dépenses, dissimulées sous des factures ou conventions ne les présentant pas comme des dépenses de campagne.
Selon la Cour de cassation, c’est précisément ce qui explique l’écart entre les montants retenus par les différentes juridictions. La justice pénale pouvait examiner les dépenses distinctes de celles sur lesquelles le Conseil constitutionnel s’était prononcé.
La décision de 2025 rappelle que la cour d’appel avait notamment considéré un dépassement d’un montant supérieur à 19 millions d’euros dans l’appréciation de la gravité des faits.
Attention : ce montant ne doit pas être additionné mécaniquement aux 466 118 euros de 2013 pour publier un nouveau total inventé. Il décrit un chiffrage issu d’un travail judiciaire plus complet, sur un périmètre de dépenses différent.
Le Conseil constitutionnel et la justice pénale n’ont pas simplement « compté différemment les mêmes factures ». Une partie des dépenses était inconnue au moment du premier contrôle.
Le Conseil constitutionnel s’était-il trompé ?
Ce serait une conclusion trop rapide.
Dans le système français, le Conseil constitutionnel intervient sur le compte de campagne et son contrôle administratif. Sa décision de 2013 avait force obligatoire pour les dépenses qu’il avait effectivement examinées.
Les avocats des personnes poursuivies ont soulevé un argument juridique compréhensible : la justice pénale pouvait-elle retenir un montant dépassant largement celui fixé par le Conseil constitutionnel sans méconnaître l’autorité de sa décision ?
La Cour de cassation a répondu en distinguant deux situations.
Pour les mêmes dépenses effectivement examinées et arrêtées, la décision constitutionnelle s’impose. Mais elle ne neutralise pas toute poursuite pénale portant sur d’autres dépenses qui avaient été cachées au premier contrôleur.
Dans cette affaire, les magistrats pénaux ont pu analyser ces dépenses nouvelles, absentes du périmètre initial.
Cette réponse a une portée importante. Si la première décision rendait juridiquement impossible tout examen de factures révélées ensuite, un mécanisme efficace de dissimulation pourrait échapper à l’examen pénal une fois le compte contrôlé.
L’arrêt explique ainsi pourquoi une procédure judiciaire ultérieure peut approfondir ce qu’un contrôle électoral initial n’avait pas pu établir.
Cela ne signifie pas que la justice retrouvera toujours toutes les dépenses dissimulées. Cela démontre que l’existence d’un contrôle administratif préalable ne met pas automatiquement fin à la responsabilité pénale.
L’État a-t-il remboursé cette campagne ?
La réponse est un autre point souvent mal compris.
Après le rejet du compte de campagne, Nicolas Sarkozy n’avait pas droit au remboursement forfaitaire de ses dépenses, rappelle expressément la décision du Conseil constitutionnel de juillet 2013.
Il devait également restituer l’avance publique de 153 000 euros et verser au Trésor public la somme de 363 615 euros fixée par la CNCCFP, malgré la nouvelle estimation du dépassement retenue en appel administratif.
Ces mesures ne se confondent pas avec les peines pénales prononcées des années plus tard. Elles appartiennent au mécanisme de contrôle et de remboursement des dépenses électorales.
Le coût des meetings et l’organisation comptable de la campagne impliquaient aussi le parti politique. Mais le dossier ne permet pas d’affirmer que chaque facture était directement payée par le contribuable ou que chaque somme transitée avait servi à un enrichissement personnel.
Il faut distinguer les ressources propres d’un parti, les aides publiques auxquelles il peut avoir droit selon les lois applicables, le compte du candidat et les facturations entre structures. Confondre ces circuits produirait une présentation trompeuse.
Cette affaire montre qu’une manipulation comptable peut servir à dissimuler des dépenses électorales sans que cela établisse automatiquement une appropriation personnelle des mêmes sommes.
Pourquoi les avertissements écrits ont-ils compté ?
Dans les dossiers politico-financiers, une difficulté revient constamment : comment prouver qu’un responsable savait que les règles étaient enfreintes ?
Un dépassement de plafond ne suffit pas toujours, à lui seul, à démontrer la connaissance pénalement requise par le texte applicable. Il faut étudier les décisions, les informations reçues et les comportements.
Dans ce dossier, la Cour de cassation relève que des alertes écrites avaient été adressées au candidat sur le risque puis la réalité du dépassement.
Les juges ont ensuite examiné ce qui avait été fait après ces avertissements : des décisions de dépenses et la poursuite d’événements de campagne.
La condamnation pour financement illégal repose donc notamment sur la connaissance du dépassement et le maintien volontaire des dépenses, selon les faits souverainement retenus par la cour d’appel.
Cela explique aussi pourquoi l’analyse judiciaire ne se réduit pas à une responsabilité politique générale du candidat pour tous les comportements de ses collaborateurs.
Pour les autres personnes condamnées, les juges ont examiné leur participation propre au système de factures, aux réunions et à la poursuite des dépenses.
Que peut-on vérifier soi-même ?
Le lecteur n’a pas besoin d’une confidence ou d’une vidéo virale pour reconstituer les étapes.
Commencez par la décision n° 2013-156 PDR du Conseil constitutionnel. Les paragraphes relatifs au montant déclaré, aux dépenses réintégrées et aux conséquences du rejet permettent de retrouver 22 975 118 euros de dépenses, 466 118 euros de dépassement et la sanction de 363 615 euros qui ne pouvait pas être augmentée lors du recours.
Ouvrez ensuite l’arrêt de la Cour de cassation du 26 novembre 2025, n° 24-82.486. Ses premiers paragraphes reprennent la procédure ; les développements suivants détaillent la différence de périmètre entre les dépenses contrôlées en 2013 et celles révélées par l’enquête.
Le communiqué officiel de la Cour fournit une version accessible du raisonnement, notamment des avertissements reçus et de la qualification des infractions.
Pour comprendre le rôle initial de l’autorité de contrôle, consultez également le rapport 2012-2013 de la CNCCFP. Il expose le rejet de la campagne et ses motifs dans le cadre du contrôle électoral de l’époque.
Enfin, l’article L. 113-1 du Code électoral encadre notamment les sanctions relatives à certaines infractions au financement électoral. Lorsqu’on discute des faits de 2012, les dispositions applicables à cette période et les décisions de justice priment sur une lecture isolée d’une version actuelle d’un article de loi.
Une méthode suffit à éviter la confusion : pour chaque montant, notez qui l’a établi, à quelle date, avec quelles pièces et pour quelle conséquence juridique.
Quelles leçons pour le fonctionnement démocratique ?
Les règles de financement ont un objectif clair : empêcher que l’issue d’une élection soit biaisée par une dépense sans limite, réservée aux candidats disposant des réseaux ou des moyens les plus riches.
L’affaire Bygmalion démontre que ces règles peuvent être contournées par des facturations dissimulant la destination électorale de dépenses. Elle démontre aussi que les contrôles peuvent détecter une partie des anomalies, puis que la justice pénale peut poursuivre et sanctionner des faits révélés après le premier examen.
Ce n’est ni une preuve que toutes les élections sont truquées, ni une preuve que le système de contrôle fonctionne parfaitement.
Une condamnation définitive prouve des infractions dans le dossier jugé. Elle n’autorise pas à projeter la même fraude sur tous les partis, toutes les campagnes ou tous les candidats.
À l’inverse, minimiser les faits au seul motif que le premier contrôle avait identifié un dépassement de quelques centaines de milliers d’euros ignorerait les conclusions judiciaires ultérieures. C’est justement l’écart entre ce qui avait été déclaré, ce que l’administration avait pu voir et ce que les juges ont ensuite établi qui rend l’affaire importante.
Le dernier niveau de l’iceberg devra remettre en perspective les mécanismes étudiés dans les onze épisodes : ce qui relève du vote, de l’influence, de la transparence, des limites des promesses et des sanctions. Il faudra distinguer ce qui fonctionne, ce qui laisse des angles morts et ce que les pièces ne permettent pas d’affirmer.
À retenir
- En 2013, le Conseil constitutionnel arrête le compte de Nicolas Sarkozy à 22 975 118 euros de dépenses, dépassant le plafond de 466 118 euros.
- La somme à verser au Trésor est restée à 363 615 euros, montant fixé par la CNCCFP : le Conseil constitutionnel ne pouvait pas aggraver cette sanction à l’occasion du recours du candidat.
- Une enquête pénale a révélé des dépenses de campagne dissimulées sous des facturations du parti qui n’avaient pas été examinées lors du premier contrôle.
- Le 26 novembre 2025, la Cour de cassation confirme des condamnations définitives. Nicolas Sarkozy est condamné pour financement illégal de campagne ; d’autres responsables le sont pour des infractions liées au système de factures et des complicités.
- Une décision constitutionnelle sur les dépenses examinées n’empêche pas la justice pénale d’étudier des dépenses distinctes découvertes ultérieurement.
Sources et références
- Conseil constitutionnel, décision n° 2013-156 PDR du 4 juillet 2013 — compte, dépenses réintégrées, rejet, dépassement et sanction non aggravée.
- Cour de cassation, arrêt n° 24-82.486 du 26 novembre 2025 — décision finale, éléments retenus et distinction des dépenses examinées par les juridictions.
- Cour de cassation, communiqué du 26 novembre 2025 — explication du mécanisme et de la décision de rejet des pourvois.
- Légifrance, arrêt de la chambre criminelle du 26 novembre 2025 — texte de référence officiel et motivation juridique.
- CNCCFP, rapport d’activité 2012-2013 — contrôle initial de la campagne présidentielle de 2012.
- CNCCFP, archives des comptes de campagnes présidentielles — accès aux décisions historiques, dont celle de 2012.
- Code électoral, article L. 113-1, Légifrance — sanctions pénales applicables au financement des campagnes selon les versions temporelles.
Dans la rubrique Vie politique :
 WhatsApp
 Facebook
 LinkedIn
 X